
2024年重塑汽车行业的三大电动汽车趋势
2024年,汽车行业在经历供应链动荡与电动化投资热潮后,正面临需求放缓的现实。通用、福特等车企调整电动汽车产量目标,供应链加速从中国转移,电池回收产业则因成本与可持续性考量而兴起。本文基于行业专家访谈,解析三大核心趋势。
编者按:本文原载于Automotive Dive,该媒体已与WardsAuto合并,以提供更广泛的行业报道。如需最新资讯,请订阅我们的免费每日通讯。
在经历了多年动荡的供应链和电动汽车制造投资热潮后,面对电动汽车需求的放缓,汽车制造商正在缩减生产计划。
同时,它们继续推动供应链从中国转移,以符合《通胀削减法案》更严格的税收抵免要求。
以下为2024年将塑造汽车行业的三大制造与供应链趋势。
一、美国车企缩减电动汽车计划
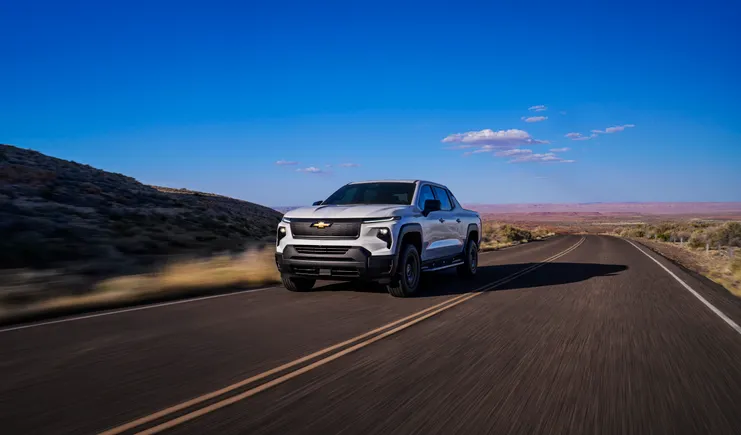
通用汽车、福特等公司正因消费者接受度低于预期,而放缓部分电动汽车生产计划。
例如,福特在9月宣布暂停其位于密歇根州马歇尔市、耗资35亿美元的电动汽车工厂建设,此前F-150 Lightning及其他电动车型销量疲软,促使该公司缩减了500亿美元的生产扩张计划。
“福特将F-150电动化,是因为它是美国乃至全球最畅销的皮卡之一,”Wards Intelligence电池与电驱动系统首席分析师亚当·拉戈齐诺(Adam Ragozzino)在接受采访时表示。“但电动皮卡并不是主流皮卡车主真正想要的。那些靠卡车工作、拖拽货物、装载工具的人,电动车并不适合他们。”
通用汽车也采取了类似举措,10月宣布放弃到2024年年中生产多达40万辆电动汽车的计划,以平衡市场需求与盈利能力。
令这两家竞争对手雪上加霜的是,争夺美国电动汽车市场份额的竞争者数量日益增多。
“传统主机厂确实需要夺取大量市场份额才能维持现有份额,”拉戈齐诺表示。“我的预测是,如果他们不能尽快推出主流电动汽车,他们的整体市场份额将比以往任何时候都要少得多。”

二、近岸外包与回流持续推进
咨询公司AlixPartners合伙人兼董事总经理丹·赫什(Dan Hearsch)表示,汽车制造商和供应商可能会继续将业务回流或近岸外包,尤其是在墨西哥,以通过缩短供应链来降低财务风险。
赫什指出,此类策略通常能降低运费,而近年来运费价格波动加剧,成本有所上升。
它们还有助于企业遵守联邦政策和计划中的“美国制造”及相关条款,例如《芯片与科学法案》和《通胀削减法案》。
然而,在墨西哥建立供应基地可能面临挑战,因为许多大型供应商的业务量已接近饱和,赫什说。
“这有点像上世纪八九十年代的中国,如果你没有较早进入,就必须花时间建立关系,才能让公司回应你的招标书,”赫什表示。“我们看到企业正从仅仅在墨西哥采购,转向建立自己的运营设施。”
此外,劳动力市场竞争激烈也加剧了挑战。
“你必须面对现实:劳动力有限,而众多公司都希望分得制造业这块蛋糕,”赫什说。


三、电池回收产业增长,助力降本与可持续目标
随着更多汽车制造商寻求减少对中国供应商在钴、镍、石墨等原材料上的依赖,它们正在寻找满足电池生产关键矿物需求的新途径。解决方案之一是在美国开展电池回收项目。
8月,电池回收企业Redwood Materials宣布在D轮融资中筹集超过10亿美元。这笔资金将用于扩大其美国电池供应链,使客户首次能够在国内购买回收电池材料。
Redwood Materials表示,其技术可从报废电动汽车电池中回收约95%的镍、钴、锂和铜,从而降低新电池的生产成本。
“我认为这将是一个庞大的产业,”安永美洲移动出行行业负责人史蒂夫·帕顿(Steve Patton)表示。“考虑到所需矿物的成本和稀缺性,我们必须这么做。”

Redwood的目标是到2025年每年生产100 GWh的正极和负极组件,足以制造约100万辆电动汽车所需的电池电芯。该公司计划到2030年实现每年500 GWh的产能,足以满足500万辆电动汽车的需求。
帕顿指出,汽车制造商可能希望在电池生产甚至采矿阶段就保留这些关键原材料的权利。
“他们试图围绕矿物进入其生态系统后的所有权建立近乎闭环的循环,”帕顿表示。“因此,谁拥有这些回收矿物的权利,也将成为一个有趣的挑战。”
披露:Informa是Automotive Dive出版商Industry Dive及Wards Intelligence的母公司。Informa对Automotive Dive的报道内容无任何影响。