
车企重新审视OTA更新策略:从狂热到务实
车企曾将OTA视为像更新智能手机一样更新汽车的梦想,但现实是复杂性、成本超支和战略不确定性导致行业进入“幻灭低谷”。本文分析车企如何重新思考OTA策略:从全面更新转向聚焦信息娱乐系统,从自研转向标准化方案,并权衡数据金矿与安全维护的长期成本。
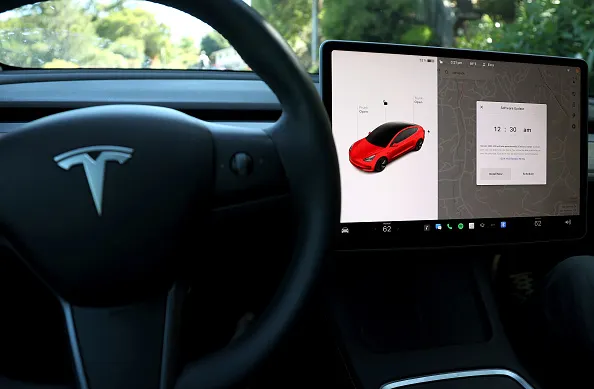
深夜,一辆流线型轿车静静停在车库中,毫无预兆地“苏醒”。没有引擎轰鸣,只有新代码无声地涌入其电子神经系统。到清晨,车辆已完成蜕变:加速性能提升、安全功能增强、界面焕然一新,全程无需造访服务中心。
这一场景曾让整个汽车行业为之着迷——OTA(空中升级)的诱人承诺。
然而,在全球各大车企总部紧闭的门后,高管们正面对一个冷静的现实:像更新智能手机一样无缝更新汽车的梦想,已撞上复杂性、成本超支和战略不确定性的高墙,行业正滑入炒作周期的“幻灭低谷”。
看似简单的技术升级,实则是车辆设计、制造和全生命周期维护方式的根本性重构。
尽管车企仍在公开场合力推数字化转型,但许多企业已悄然缩减雄心勃勃的OTA项目,并质疑巨额投资能否带来足够回报。
这种日益增长的谨慎态度,与行业预测形成鲜明对比——全球汽车OTA市场预计将从2023年的约38亿美元增长至2032年的154亿美元。但这些数字只讲述了故事的一部分;在数据表背后,车企正开启一场战略转型,重新思考更新什么、如何更新,以及自研方案是否必要。
数据金矿驱动战略决策
除软件更新外,OTA系统还为车企提供了同样宝贵的能力:从车队中全面收集数据。实时诊断、性能指标、使用模式和预测性维护洞察,构成了一座信息宝库,可推动产品开发、改进质量控制并创造新收入来源。
通过OTA渠道收集数据,让车企对车辆在真实条件下的表现获得前所未有的可见性。这种持续反馈循环支持主动维护调度、改进未来车型质量,并提供那些作为孤立系统运行的车辆所无法获得的洞察。
然而,建立稳健的数据收集基础设施也带来自身挑战。车企必须应对数据隐私法规、管理海量信息、开发分析能力以提取可操作洞察,同时确保安全、双向的通信渠道。
隐性成本与架构现实
对传统车企而言,实施OTA技术的财务方程远比最初预期复杂。追求自研内部解决方案的企业发现持续不断的额外支出,往往引发关于是否继续投资的艰难董事会讨论。
此外,构建稳健的OTA系统需要网络安全、可靠数据传输、回滚机制和活动管理等方面的专业知识。这些能力通常不存在于传统汽车工程组织中,且培养或获取成本高昂。
仅安全维护一项就构成许多车企低估的持续负担。与将成本分散到生态系统的标准化解决方案不同,自研系统将全部责任置于单一组织身上。在多个车型世代中,这种累积的安全维护成本对除最大车企外的所有企业都可能变得财务上不可持续。
挑战还延伸到车辆架构本身。许多老牌车企在现有平台上存在技术限制,这些平台在设计之初并未考虑全面的OTA能力。
传统电子架构包含来自不同供应商的数十个分布式控制单元,每个都需要专门的更新程序。现代化这些架构需要大量资本投入,而许多组织已将资金预留给电动汽车开发和其他战略举措。
战略再校准
面对这些现实,车企正悄然调整其OTA策略。无线更新车辆所有方面的宏大愿景,正让位于聚焦信息娱乐系统的审慎方法,同时对安全关键部件保留传统更新方式。
车企从信息娱乐系统入手,因为这是汽车OTA更新的“低垂果实”。更新信息娱乐系统与更新手机或笔记本电脑非常相似。
与其继续向自研开发投入资源,一些车企转向行业团体和专业科技供应商。像eSync Alliance这样的组织提供已在车辆中部署的标准化OTA解决方案,使车企能够利用集体专业知识,而非重新发明复杂系统。
或许推动这次OTA开发重新评估的最重要因素是机会成本。每个用于构建基础OTA基础设施的工程小时,都代表着未能投入到面向客户的创新上,而这些创新能在竞争激烈的市场中实现差异化。
问题不在于你的组织能否负担自建OTA方案,而在于当标准化替代方案已存在时,你是否能承受机会成本。
这种再校准并不意味着OTA技术被放弃。其根本优势仍然引人注目,尤其是随着车辆日益软件定义化。然而,行业正转向务实方法,通过更高程度的标准化、车企与技术伙伴间加强协作,以及聚焦高价值用例的选择性实施,来平衡能力与成本及复杂性。
我们正见证行业对OTA方法的成熟。最初的炒作周期正让位于对OTA在何处以及如何创造真正价值的更细致理解。
OTA的演变反映了一个更广泛的真理:汽车创新不仅需要技术能力,还需要智慧来辨别哪些能力真正值得自研开发,尤其是在资源日益受限的行业中。
随着行业在电动化、自动驾驶和出行服务方面经历前所未有的转型,这种战略优先级排序将愈发关键。