
AI 助力自动驾驶技术重回行业焦点
在经历数年低谷后,自动驾驶技术正借助人工智能的进步重返行业中心。CES 2026 上,宝马、福特、通用、英伟达等企业宣布多项新计划,高级驾驶辅助系统(ADAS)的规模化应用前景渐趋明朗。
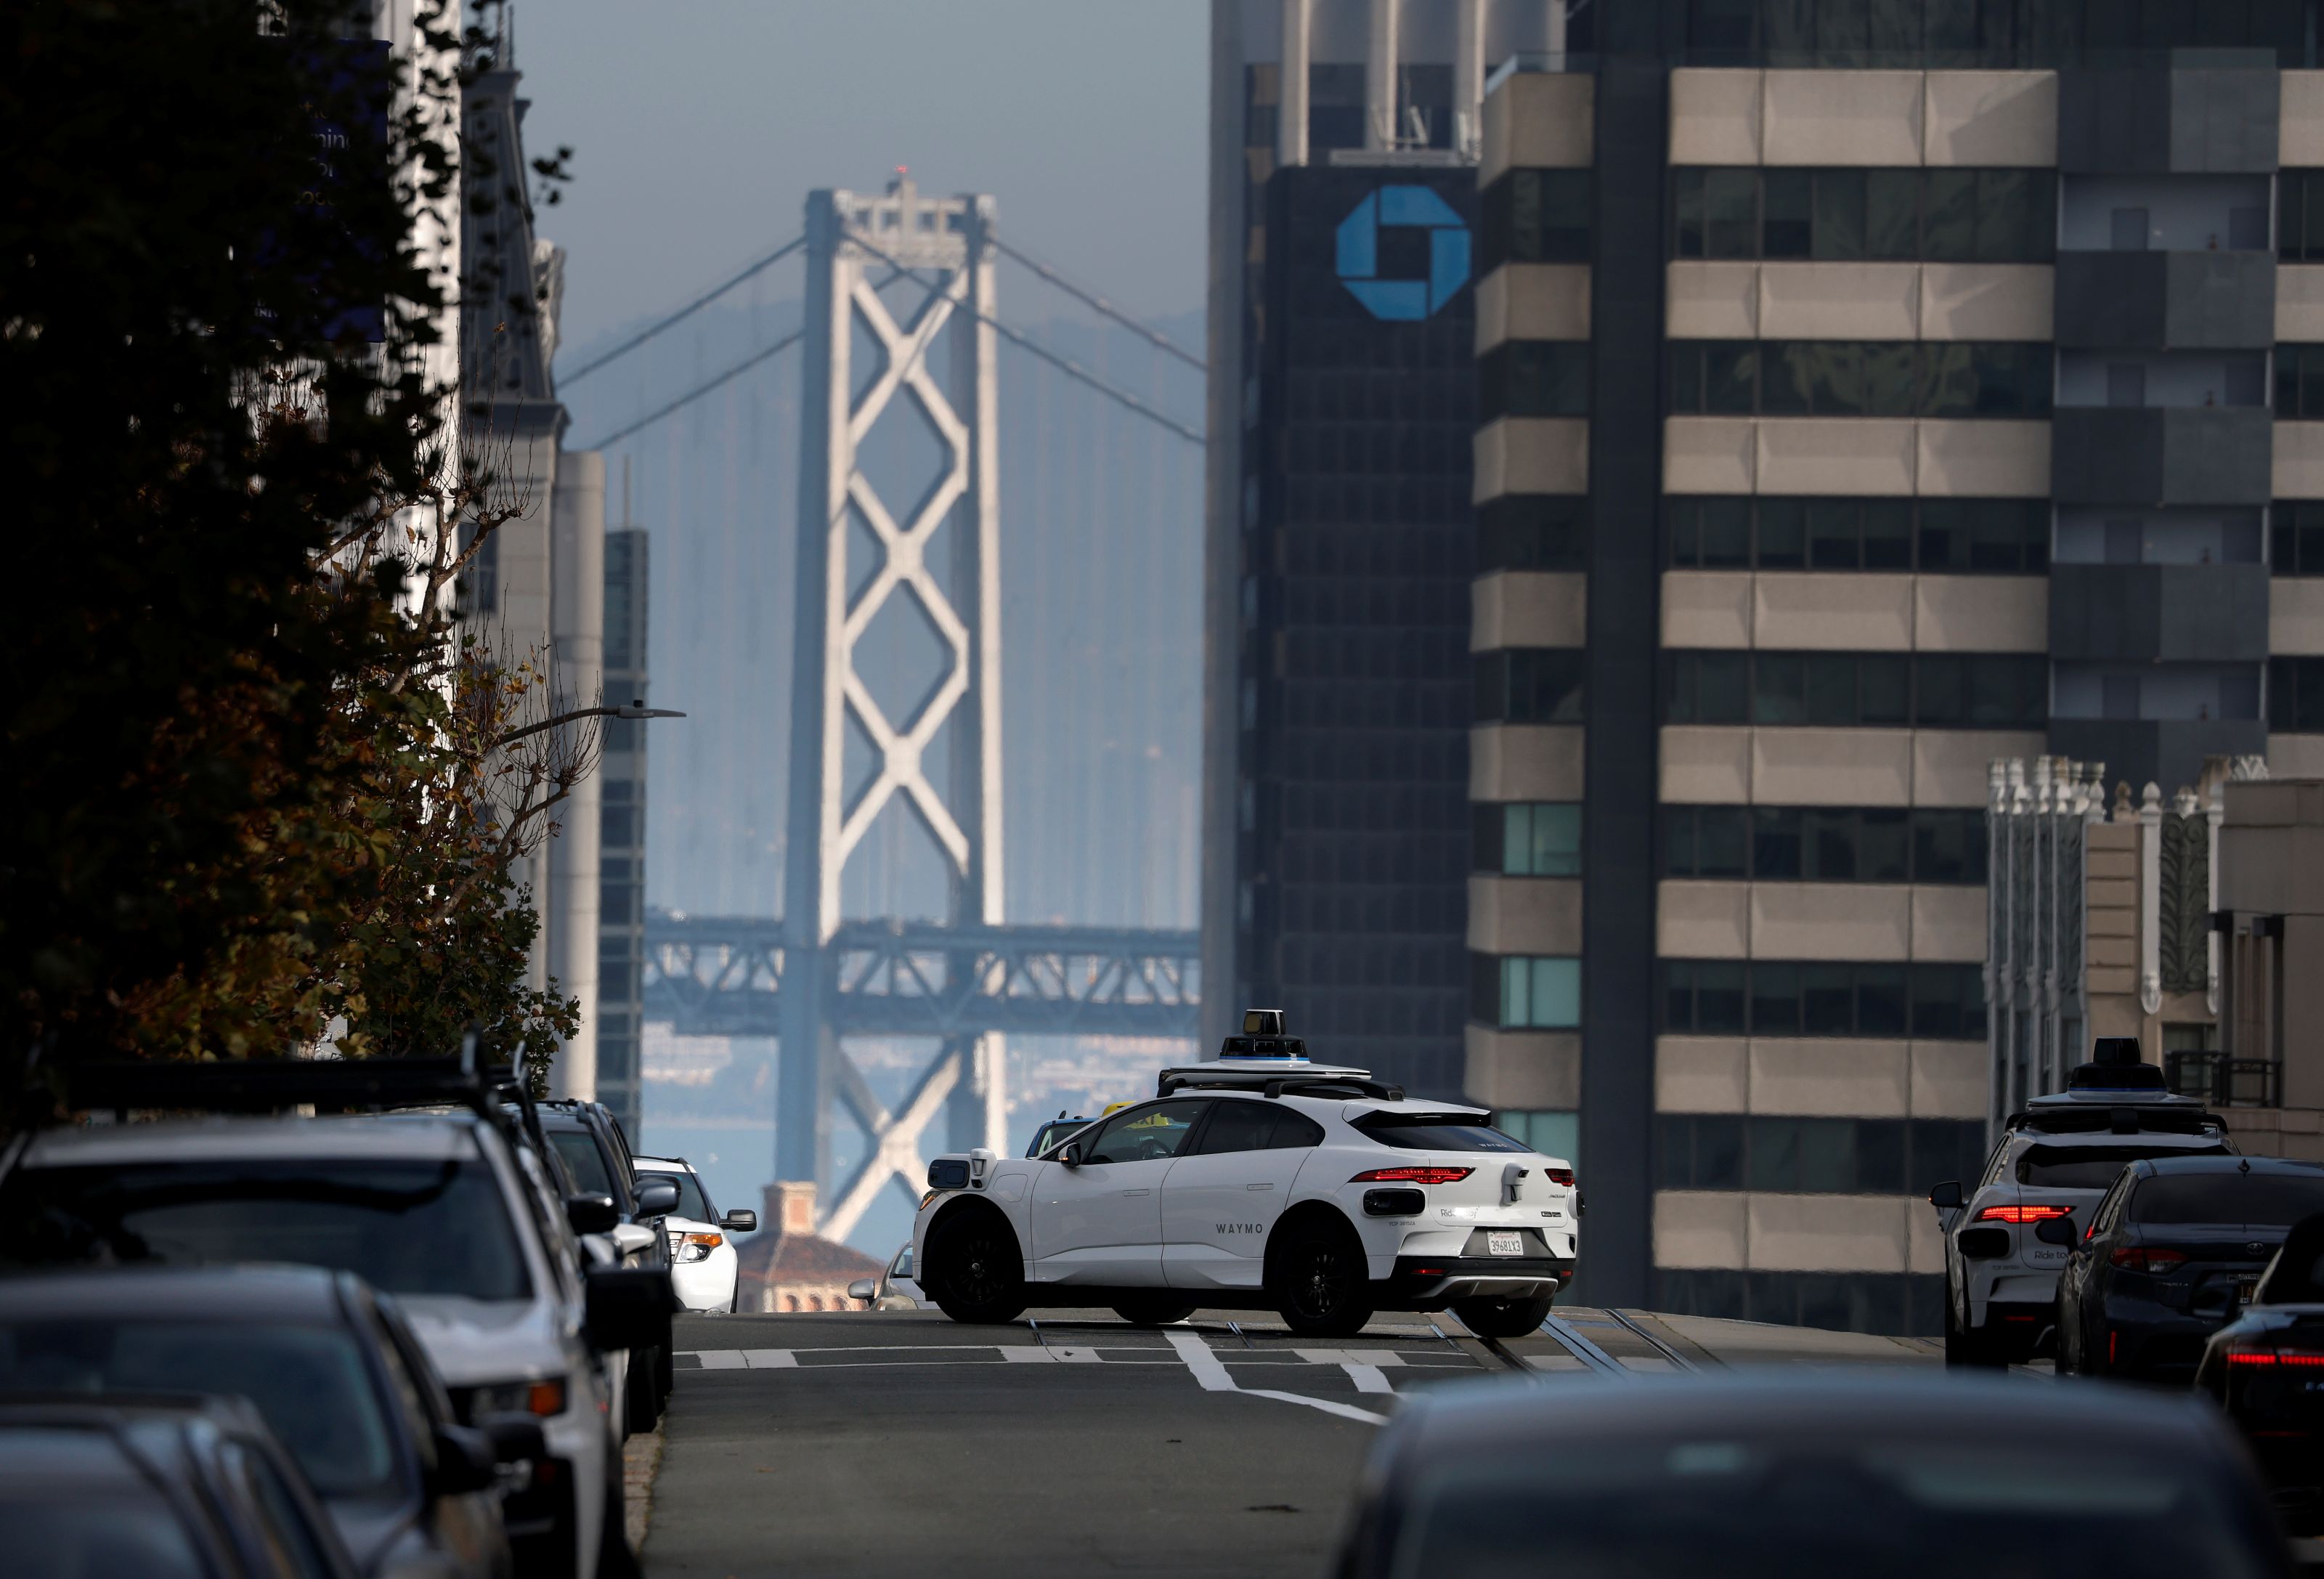
AI 助力自动驾驶技术重回行业焦点
随着技术瓶颈逐步突破和市场需求回升,自动驾驶正重新成为汽车行业投资与研发的重点,并有望大规模进入市场。
2026 年 1 月初在拉斯维加斯举行的 CES 2026 上,多位业内人士表示,自动驾驶技术已重新回到行业发展的前沿,这一复苏主要由人工智能的进步和市场的成功所推动。
近年来,随着技术遭遇一些波折、部分车企退出移动出行服务计划,以及产品研发资金大多流向纯电动汽车(BEV),汽车制造商对开发 L4 和 L5 级自动驾驶的兴趣一度降温。然而,由于美国政策导向导致 BEV 增速放缓、BEV 相较燃油车仍存在成本劣势,加之消费者对纯电车型的接受度有限,行业投资正从 BEV 转向高级驾驶辅助系统(ADAS)技术。
不过,多位高管向 WardsAuto 表示,ADAS 兴趣重燃并非仅仅因为 BEV 活动降温。芯片与软件解决方案供应商高通(Qualcomm)旗下 Snapdragon Ride Pilot 平台(与宝马合作开发)的产品管理副总裁 Rajat Sagar 指出:“我认为全球汽车制造商都看到了自动驾驶带来的好处。”他提到,中国车企以及特斯拉等正部署日益先进的 ADAS 功能以吸引消费者,“这正是推动这些应用需求增长的原因。”
车企为何加大 ADAS 投入
普华永道(PwC)美国汽车业务负责人 C.J. Finn 认为,车企如今将率先提供更高级别自动驾驶视为短期内获取市场份额的最佳机会。Finn 对 WardsAuto 表示:“关于哪项技术能成为下一个突破口,业内一直在竞争,因为先行者能真正抢占市场份额。有人曾认为电动化可能是答案,但自动驾驶才是下一个……从 L2+ 级跃升至 L4 级,将带来颠覆性变革。”
加州初创公司 Helm.ai 的首席执行官 Vlad Voroninski 也认为,资金正重新涌入自动驾驶领域。他说:“车企意识到,商用车辅助驾驶将成为主要收入来源,资本正在流向那里。这可能是汽车公司董事会上讨论的第一大议题。”
即便在美国市场,也有迹象表明消费者对该技术的真实需求正在显现。研究机构 AutoPacific 在 7 月表示,43% 的美国购车者将高速公路场景下的脱手半自动驾驶(即 L2+ 级系统,如通用汽车的 Super Cruise、福特的 BlueCruise 和特斯拉的 Full Self Driving)列为下一辆车最想要的技术,这一比例较一年前大幅上升了 20 个百分点。
麦肯锡 2023 年的一项研究显示,三分之二的消费者愿意为 L4 级自动驾驶技术(在高速公路和城市道路上的脱手脱眼功能)多支付 1 万美元。Precedence Research 预测,到 2035 年,自动驾驶汽车市场规模可能超过每年 2 万亿美元,期间年增长率超过 35%。
生成式 AI 如何推动发展势头
这一切得以实现,得益于技术的快速进步——尤其是 AI 能力的飞跃改变了自动驾驶软件的开发方式,以及传感器技术的改进和普及,提升了完善 ADAS 运行所需数据的质量和数量。例如,Mobileye 表示,其从全球约 800 万辆汽车实时收集数据,2025 年累计获取了 320 亿英里(510 亿公里)的数据。
TomTom 的产品技术高管 Manuela Locarno Ajayi 表示:“我们今天所做的并非一时兴起。我们已为此努力了很久,只是现在技术才发展到可扩展、成本效益高且能达到如此精度的程度。”TomTom 在 CES 2026 上展示了其新一代高精地图导航系统,该系统将供应给大众的 CARIAD 软件开发部门等客户。TomTom 表示,得益于 AI 技术的进步和可用真实世界数据的增加,其现在每天可绘制 47 万英里(75 万公里)的地图。
Elektrobit 的战略与组合主管 Jagan Rajagopalan 在解释近期车企对 ADAS 兴趣激增时表示:“我认为技术已接近成熟。AI 已就绪,激光雷达、摄像头等技术也日趋标准化。到 2030 年,你将看到更多主流自动驾驶汽车。”
业内人士指出,生成式 AI 的出现和视觉语言模型(VLM)的发展,改变了自动驾驶软件的编写和测试方式。借助 VLM,AI 软件现在能够理解并处理图像输入,而不仅仅是语言。
Mobileye 首席执行官 Amnon Shashua 表示:“我们几乎可以在一夜之间用真实世界数据无法比拟的数据进行训练。”他补充说,Mobileye 每天可运行数十亿次模拟。
高通汽车业务高级副总裁兼总经理 Nakul Duggal 表示:“你现在看到的模型都是端到端模型。”这意味着软件更像人类驾驶员一样思考,能够更快地分析场景并确定车辆路径。“这种 AI 的进化仅在过去三年到三年半内发生。数据一直存在,但视觉语言模型此前并不存在。”他说,“随着训练这些新模型,你会获得更稳健的结果。一旦配方到位(这并不容易),剩下的就只是数据驱动的障碍了。”
Helm.ai 的 Voroninski 回顾早期自动驾驶尝试时表示:“过去的方法会有一个严重的上限,你可能永远无法提供 L3 或 L4 级功能。”如今,其感知系统据说更像人脑一样运作,终极目标已清晰可见。他说:“人脑的 70% 专门用于感知世界。这是我们多年来一直致力于解决的问题,并且已从汽车生产级角度有效解决了。”“我们已经证明,我们可以训练一个自动驾驶系统,在从未见过的城市中完成 20 分钟的驾驶,因为我们拥有生产级感知系统。”
英伟达总裁兼首席执行官黄仁勋简洁地总结道:“你不再编写软件,而是训练软件。”他指的是公司在 CES 2026 上推出的开源平台 Alpamayo,该平台支撑了奔驰 CLA 上部署的自动驾驶系统。他表示,过去几年,全球有 100 万亿美元的研发投入已从传统产品开发方法转向 AI。

成本下降,ADAS 有望走向大众市场
在技术提升的同时,成本正在下降,这意味着更高端的 L2+ 级功能将逐步渗透到更多大众市场车型。福特决定自主研发技术,只是推动 L2+ 功能进入入门级车型的一个例子。
例如,Mobileye 表示,其与一家美国车企合作的 Surround ADAS 平台项目将于 2028 年年中启动,覆盖最多 900 万辆汽车。此前,大众汽车在 2025 年宣布了一项类似计划,预计将有多达 1000 万辆汽车配备 Surround ADAS 系统。
Mobileye 业务发展与战略执行副总裁 Nimrod Nehushtan 表示:“这是一个非常经济高效的解决方案。全球前六大车企中有两家正在为其高产量车型采用该方案。这表明存在一种趋势:虽然高端细分市场聚焦于前沿性能,但高产量车型也出现了有趣的发展。”
高通表示,其 Ride Flex 平台是另一款正在获得市场青睐的低成本平台。它可以在单个系统级芯片(SoC)上整合座舱信息娱乐功能和 ADAS 控制,非常适合低价位车型。其首个量产应用于 2025 年在多款中国车型上亮相,包括北汽极狐 Alpha T5、通用别克 Electra L7 和东风日产 N6。高通表示,已有超过 10 家合作伙伴正在利用 Ride Flex SoC 开发项目,其中包括与现代摩比斯的合作。
高通的 Duggal 表示:“这意味着,你开始看到 ADAS 和车载信息娱乐系统几乎覆盖所有车型级别。”没有哪个细分市场会被排除在 L2+ 级及以上自动驾驶的浪潮之外,“这为我们和其他所有人扩大了市场规模。”
高管们认为,随着产量增加,成本肯定会进一步下降。Shashua 表示,Mobileye 的目标是到 2028 年将其 L2+ 级 Surround ADAS 系统的成本降低 40%,并在此后继续降低整个技术套件的成本。对于大众在 MOIA 车队中部署的 Chauffeur L4 级软件,Mobileye 正寻求通过将所需激光雷达数量从目前的三个减少到一个来大幅降低成本。
经过多年的承诺、一些开发挫折以及全球车企断断续续的兴趣和投资,自动驾驶似乎正在站稳脚跟。英伟达的黄仁勋预测:“我非常确信,未来 10 年内,很大比例的汽车将是自动驾驶或高度自动驾驶的。”
更正:本文先前版本错误陈述了通过与美国车企合作项目,Mobileye 的 Surround ADAS 平台自 2028 年年中起可能覆盖的车辆数量。